Kiến thức đầu tư · Dòng tiền cho thuê
Cách tính tỷ suất cho thuê khi mua nhà: gộp, ròng, dòng tiền
Môi giới nói căn hộ này cho thuê được 12 triệu một tháng, tức là “lãi 5% một năm”. Con số đó gần như luôn đúng trên giấy và gần như luôn sai trong túi tiền. Bài này chỉ cách tự tính lại bằng ba con số, trước khi bạn đặt cọc.
Cách tính tỷ suất cho thuê là phép tính tôi muốn mọi người làm trước khi mua một căn nhà “để cho thuê”. Không cần phần mềm, chỉ cần ba con số: tỷ suất gộp, tỷ suất ròng, và dòng tiền sau khi trả lãi vay. Bài này đi qua từng con số bằng một ví dụ giả định để minh hoạ, rồi chỉ cách dùng chúng để quyết định có nên xuống cọc hay không.
Nội dung bài viết
1. Tỷ suất gộp: con số trên tin rao
Tỷ suất gộp (gross yield) là tiền thuê cả năm chia cho giá mua:
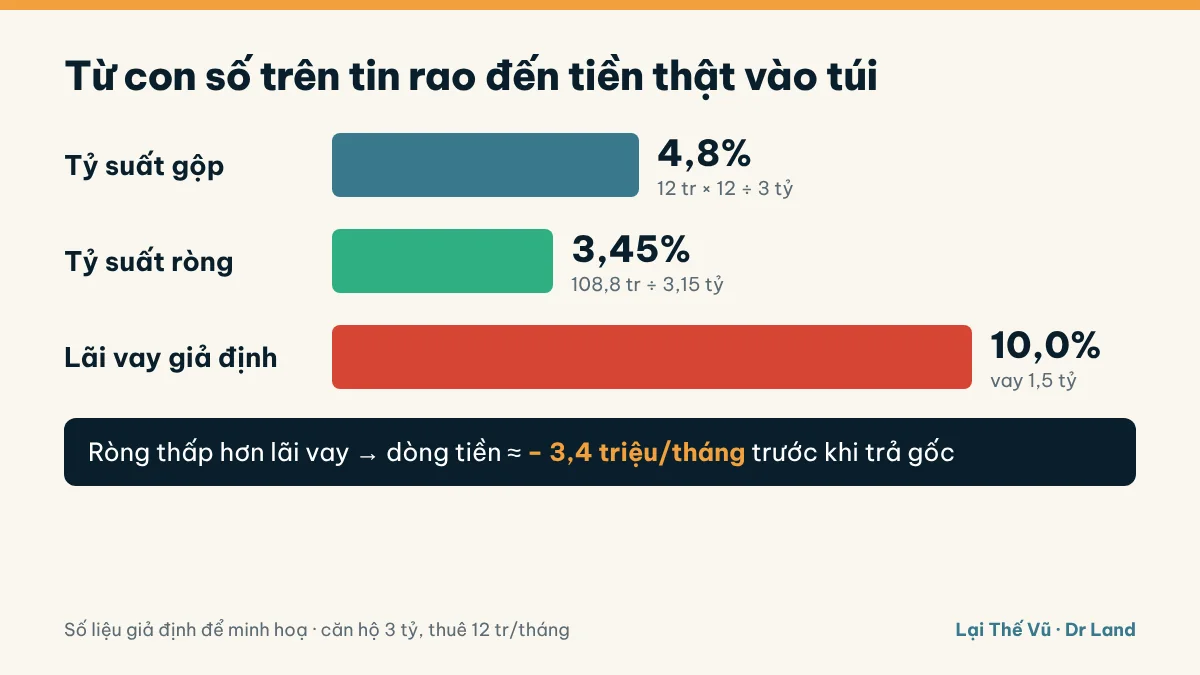
Tỷ suất gộp = Tiền thuê tháng × 12 ÷ Giá mua. Ví dụ: 12 triệu × 12 ÷ 3 tỷ = 4,8%/năm.
Con số này hữu ích để lọc nhanh: so hai căn trong cùng khu, căn nào cho tiền thuê tốt hơn trên mỗi đồng giá mua. Nhưng nó giả định ba điều hiếm khi đúng: nhà kín người thuê 12 tháng, không tốn đồng chi phí nào, và bạn chỉ bỏ ra đúng giá mua. Vì vậy tôi không bao giờ dùng tỷ suất gộp để quyết định mua.
Một lưu ý nhỏ: tiền thuê để tính phải là giá thuê đã có người trả ở toà nhà hoặc con phố đó, không phải giá chủ nhà đang rao. Cách nhanh nhất là gọi hỏi thuê ba căn tương tự, hỏi họ đã trống bao lâu.
2. Tỷ suất ròng: trừ đủ chi phí, chia đủ vốn
Tỷ suất ròng (net yield) sửa cả tử số lẫn mẫu số:
- Tử số là tiền thuê thật sự thu được sau khi trừ: tháng trống giữa hai khách, phí quản lý, sửa chữa và thay thế, phí tìm khách, bảo hiểm, và thuế nếu có.
- Mẫu số là tổng tiền bạn thật sự bỏ ra: giá mua, lệ phí trước bạ 0,5% (Nghị định 10/2022), phí công chứng, phí môi giới bên mua nếu có, tiền sửa sang và nội thất để cho thuê được.
Tỷ suất ròng = (Tiền thuê năm − Chi phí vận hành năm) ÷ Tổng vốn bỏ ra.
Phần tử số sau khi trừ chi phí còn được gọi là thu nhập ròng từ vận hành. Đây là con số tôi dùng để so sánh căn nhà với mọi kênh khác: gửi tiết kiệm, trả bớt nợ, hay đầu tư vào việc kinh doanh của chính mình.
3. Bảng tính mẫu cho một căn hộ
Ví dụ giả định để minh hoạ: căn hộ hai phòng ngủ giá 3 tỷ đồng, cho thuê 12 triệu/tháng.
| Khoản | Cách tính (giả định) | Triệu đồng/năm |
|---|---|---|
| Tiền thuê nếu kín cả năm | 12 × 12 | 144,0 |
| Trống giữa hai khách | 1 tháng/năm | − 12,0 |
| Phí quản lý toà nhà | 0,6 triệu/tháng | − 7,2 |
| Sửa chữa, thay đồ hỏng | Dự phòng | − 9,0 |
| Phí tìm khách | Nửa tháng tiền thuê | − 6,0 |
| Bảo hiểm, chi phí khác | Dự phòng | − 1,0 |
| Thu nhập ròng từ vận hành | 108,8 |
| Vốn bỏ ra | Triệu đồng |
|---|---|
| Giá mua | 3.000 |
| Lệ phí trước bạ 0,5% (giả định giá tính bằng giá mua) | 15 |
| Công chứng, giấy tờ, phí khác | 15 |
| Nội thất, sửa sang để cho thuê | 120 |
| Tổng vốn | 3.150 |
Tỷ suất ròng = 108,8 ÷ 3.150 ≈ 3,45%/năm, thấp hơn tỷ suất gộp 4,8% gần một rưỡi điểm phần trăm. Phần thuế để trống trong ví dụ vì doanh thu 144 triệu/năm nằm dưới ngưỡng 1 tỷ đồng theo tài liệu pháp lý dự án tổng hợp đến tháng 11/2026; cách áp ngưỡng cho cho thuê tài sản tôi ghi là chưa chắc.
4. Dòng tiền khi vay: đòn bẩy dương hay âm
Phần lớn người mua nhà để cho thuê có vay. Lúc đó câu hỏi không còn là “lãi bao nhiêu phần trăm” mà là mỗi tháng tiền vào hay tiền ra. Tiếp ví dụ trên, giả định vay 1,5 tỷ (một nửa giá mua), lãi 10%/năm:
| Dòng | Triệu đồng/năm |
|---|---|
| Thu nhập ròng từ vận hành | 108,8 |
| Lãi vay năm đầu (1.500 × 10%) | − 150,0 |
| Dòng tiền trước khi trả gốc | ≈ − 41,2 (khoảng − 3,4 triệu/tháng) |
Chưa trả đồng gốc nào, căn nhà đã cần bạn bù khoảng 3,4 triệu mỗi tháng. Nếu trả góp cả gốc, khoản bù còn lớn hơn. Lý do rất đơn giản: tỷ suất ròng 3,45% thấp hơn lãi vay 10%, nên mỗi đồng vay thêm kéo dòng tiền đi xuống. Người ta gọi đó là đòn bẩy âm.
Khi tỷ suất ròng thấp hơn lãi vay, bạn không còn đầu tư vào tiền thuê nữa. Bạn đang trả tiền hằng tháng để chờ tăng giá.
Chờ tăng giá không sai, nhưng phải là quyết định có ý thức: bạn có đủ thu nhập khác để bù trong bao lâu, và nếu giá đi ngang vài năm thì sao. Tôi đã viết về câu hỏi vay ngân hàng trong bài có nên vay ngân hàng mua bất động sản năm 2026.
5. Tiền thuê hoà lãi và giá mua tối đa
Hai phép tính ngược giúp bạn đàm phán có cơ sở:
Tiền thuê hoà lãi: tiền thuê tối thiểu để thu nhập ròng vừa đủ trả lãi. Trong ví dụ, lãi là 150 triệu/năm; với 11 tháng có khách, sau khi trừ phí quản lý, sửa chữa, phí tìm khách và chi phí khác như bảng trên, tiền thuê cần khoảng 16 triệu/tháng mới đủ trả lãi. Nếu khu đó chỉ thuê được 12 triệu, bạn biết ngay khoảng cách là bao nhiêu.
Giá mua tối đa theo tỷ suất mục tiêu: nếu bạn muốn tỷ suất ròng ít nhất 5% khi không vay, thì tổng vốn tối đa = 108,8 ÷ 5% ≈ 2,18 tỷ. Trừ chi phí mua và nội thất khoảng 150 triệu, giá mua tối đa khoảng 2,03 tỷ. Căn rao 3 tỷ cách mục tiêu của bạn gần một tỷ; đó là thông tin để quyết định bỏ qua, hoặc để biết mình đang trả thêm cho kỳ vọng tăng giá bao nhiêu.
Ba con số này nên đi cùng nhau trong mọi lần xem nhà. Cuốn 49 Chiến Lược Đầu Tư Bất Động Sản & Quản Trị Dòng Tiền Thực Chiến đặt chúng vào từng chiến lược cụ thể: chiến lược nào sống bằng dòng tiền, chiến lược nào chấp nhận dòng tiền âm có thời hạn.
6. Năm lỗi tính hay gặp
- Dùng giá rao thay cho giá thuê thật. Hỏi giá đã có người trả và thời gian trống.
- Quên tháng trống. Một tháng trống mỗi năm đã lấy đi khoảng 8% doanh thu.
- Chỉ chia cho giá mua. Nội thất, trước bạ, công chứng là vốn thật, phải nằm ở mẫu số.
- Lấy lãi suất ưu đãi năm đầu để tính. Hãy tính thêm kịch bản lãi thả nổi cao hơn vài điểm phần trăm.
- Gộp tăng giá vào lợi nhuận hằng năm. Tăng giá chỉ biết khi bán; đừng dùng nó để bù dòng tiền âm trên giấy.
7. Checklist trước khi đặt cọc
- □ Có giá thuê thật của ít nhất ba căn tương tự và thời gian trống của chúng.
- □ Đã tính tỷ suất gộp, tỷ suất ròng trên tổng vốn bỏ ra.
- □ Đã tính dòng tiền hằng tháng sau lãi vay, ở cả lãi hiện tại và lãi cao hơn 2–3 điểm.
- □ Biết tiền thuê hoà lãi và giá mua tối đa theo tỷ suất mục tiêu của mình.
- □ Có quỹ dự phòng đủ bù dòng tiền âm ít nhất 6–12 tháng nếu có.
- □ Đã hỏi cơ quan thuế hoặc kế toán về kê khai thu nhập cho thuê.
Các con số trong bài là giả định để minh hoạ; hãy thay bằng giá, tiền thuê và lãi suất thật của bạn. Bài viết là kiến thức chung, không phải lời khuyên đầu tư cho trường hợp cụ thể.
Video liên quan từ kênh Lại Thế Vũ – Dr Land
Nếu bạn thích nghe hơn đọc, các video dưới đây trên kênh YouTube của tôi bàn tiếp chủ đề này.

Vượt Bão BĐS 2026-2027: Giải Mã Nghịch Lý Lãi Suất & Chiến Lược Sinh Tồn "Sống Còn"!

Cầm 10 Tỷ Mua Nhà Hà Nội: Đừng Mù Quáng Nghe Lời Các Cụ Chọn "Nhà Ngõ Sâu"!
Xem thêm video và đăng ký kênh YouTube Lại Thế Vũ – Dr Land →
Câu hỏi thường gặp
Tỷ suất cho thuê bao nhiêu là tốt?
Không có một con số chung. Cách so sánh hữu ích hơn là đặt tỷ suất ròng cạnh lãi suất vay bạn đang chịu và lãi suất gửi tiết kiệm bạn đang bỏ qua. Nếu tỷ suất ròng thấp hơn lãi vay, mỗi đồng vay thêm làm dòng tiền xấu đi; khi đó bạn đang đặt cược vào tăng giá, không phải vào tiền thuê.
Tỷ suất gộp và tỷ suất ròng khác nhau thế nào?
Tỷ suất gộp lấy tiền thuê cả năm chia giá mua. Tỷ suất ròng lấy tiền thuê sau khi trừ tháng trống, phí quản lý, sửa chữa, phí tìm khách, thuế, rồi chia cho tổng tiền thật sự bỏ ra, gồm cả lệ phí trước bạ, nội thất và chi phí mua. Chênh lệch giữa hai con số thường là một đến hai điểm phần trăm.
Có nên tính tăng giá nhà vào tỷ suất không?
Nên tách riêng. Tiền thuê là dòng tiền bạn nhận đều; tăng giá là khoản chỉ biết khi bán và có thể không đến. Tôi khuyên quyết định mua để cho thuê dựa trên tỷ suất ròng và dòng tiền, còn tăng giá chỉ là phần thưởng nếu có.
Cho thuê nhà có phải nộp thuế không?
Theo tài liệu pháp lý dự án tổng hợp đến tháng 11/2026, ngưỡng doanh thu không phải nộp thuế GTGT và TNCN với cá nhân kinh doanh là 1 tỷ đồng/năm (Nghị định 68/2026, sửa đổi bởi Nghị định 141/2026). Cách áp ngưỡng này cho hoạt động cho thuê tài sản và việc kê khai cụ thể tôi ghi là chưa chắc; nên hỏi cơ quan thuế nơi có nhà.