Kiến thức lọc lõi 3 cái giả · Tiền giả
Nhận diện mô hình Ponzi: 6 dấu hiệu và việc cần làm khi lỡ góp
Không ai bước vào một mô hình Ponzi vì nghĩ đó là Ponzi. Người ta bước vào vì một người quen giới thiệu, vì vài tháng đầu nhận lãi đều, và vì ai cũng có vẻ đang thắng. Bài này giúp bạn nhận ra cấu trúc đằng sau, và biết làm gì ngay nếu đã lỡ chuyển tiền.
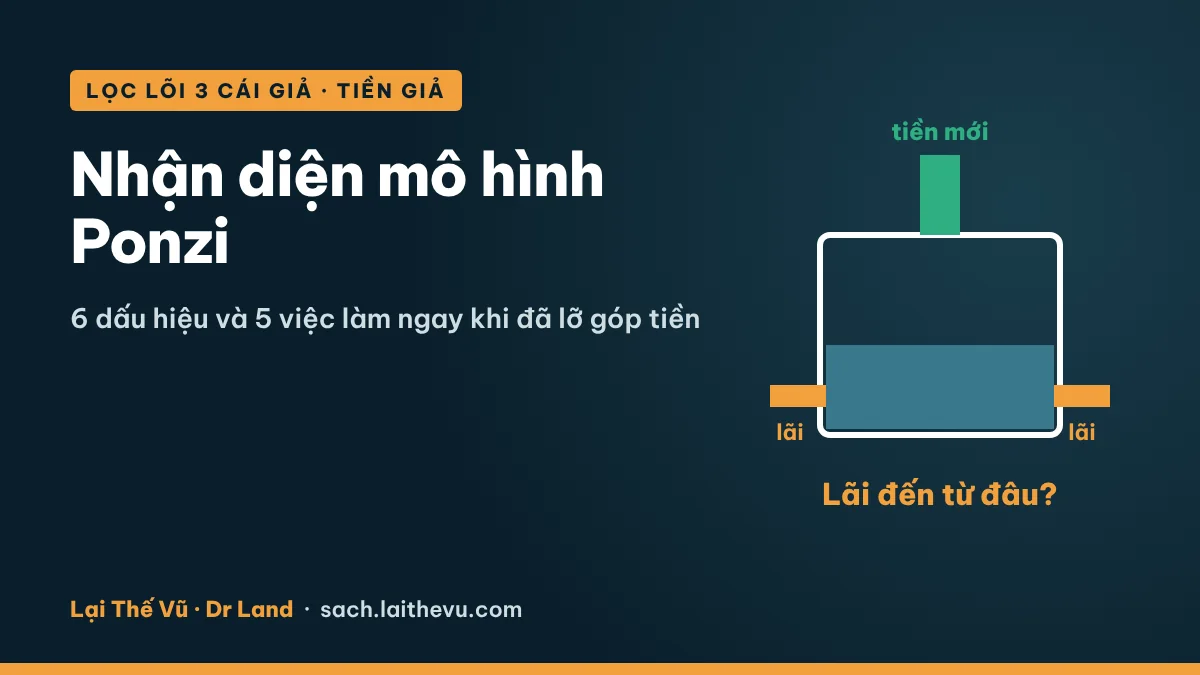
Nhận diện mô hình Ponzi không đòi hỏi bạn hiểu tài chính phức tạp. Nó chỉ đòi bạn hỏi đúng một câu và không chấp nhận câu trả lời mơ hồ: tiền lãi trả cho tôi lấy từ đâu ra? Mô hình Ponzi trả lãi cho người vào trước bằng tiền của người vào sau. Nó chạy rất êm khi người mới còn đến, và sụp rất nhanh khi người mới thưa dần. Dưới đây là sáu dấu hiệu tôi dùng để lọc, và những việc cụ thể nên làm nếu bạn đã lỡ góp tiền.
Nội dung bài viết
1. Mô hình Ponzi vận hành thế nào
Hãy hình dung một bể nước có một vòi chảy vào (tiền góp mới) và nhiều vòi chảy ra (lãi trả cho người cũ, chi phí, phần người tổ chức rút đi). Không có nguồn nước nào khác. Chừng nào vòi vào còn mạnh hơn tổng các vòi ra, mực nước trông vẫn ổn và người góp vẫn nhận lãi đúng hạn.
Vấn đề là lãi hứa trả càng cao, vòi ra càng lớn, nên mô hình buộc phải kéo người mới ngày càng nhanh. Vì vậy gần như mọi mô hình Ponzi đều có thưởng giới thiệu, sự kiện hoành tráng, và lời thúc "nạp thêm trước khi đóng gói ưu đãi". Đến lúc người mới chậm lại, việc rút tiền bắt đầu "bảo trì", "chờ duyệt", rồi im lặng.
Lãi trả đều không chứng minh mô hình làm ăn thật. Nó chỉ chứng minh tiền mới vẫn đang chảy vào.
2. 6 dấu hiệu nhận diện
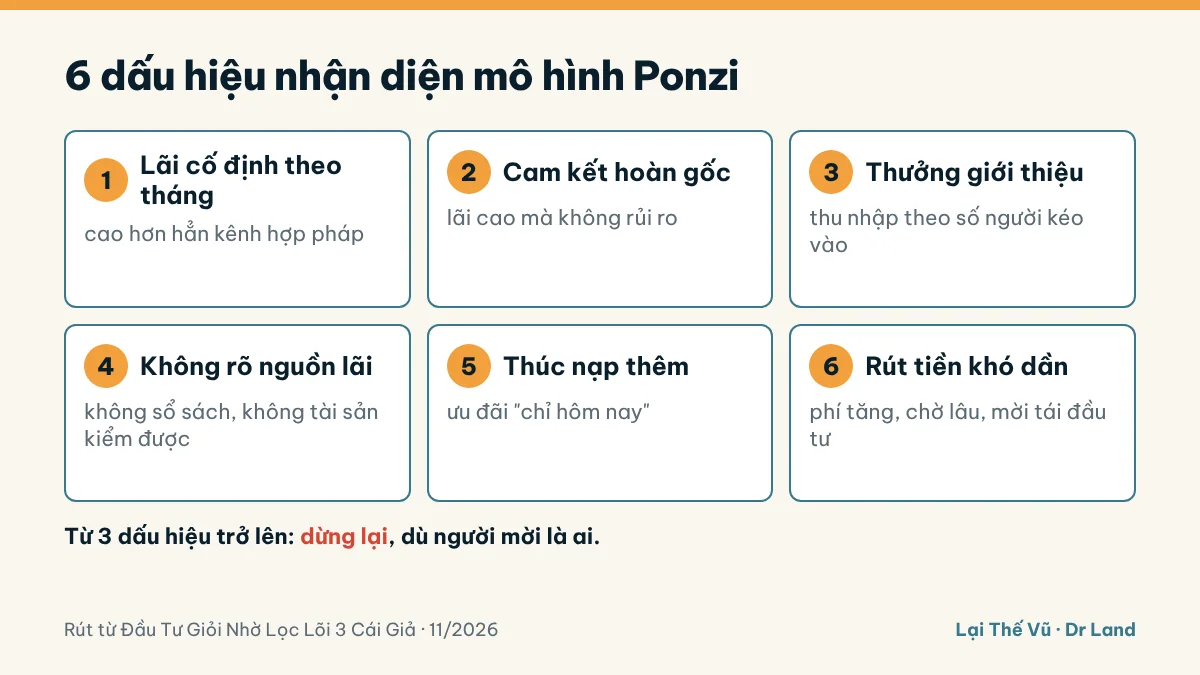
- Lãi cố định, tính theo tháng, cao hơn hẳn mọi kênh hợp pháp. Các vụ đã xét xử thường hứa 1,5–3%/tháng hoặc hơn. Để so sánh, lãi vay giữa cá nhân với nhau theo Bộ luật Dân sự còn bị giới hạn 20%/năm (Điều 468), tức khoảng 1,67%/tháng.
- Cam kết hoàn gốc kèm lãi. Đầu tư thật có rủi ro thật. Ai hứa vừa lãi cao vừa không mất gốc là đang hứa điều mà thị trường không cho.
- Thưởng theo số người bạn kéo vào. Khi thu nhập phụ thuộc vào việc tuyển người mới, bạn đang ở trong một cỗ máy cần người mới để sống.
- Không trả lời được tiền sinh lời từ đâu. "Đầu tư đa ngành", "quỹ nước ngoài", "thuật toán độc quyền" không phải câu trả lời. Không có báo cáo tài chính kiểm toán, không có tài sản bạn kiểm tra được.
- Thúc nạp thêm, tạo cảm giác khan hiếm. Gói ưu đãi "chỉ còn hôm nay", lãi tăng nếu nạp thêm, thưởng vàng, thưởng xe.
- Rút tiền khó dần. Phí rút tăng, hạn chờ dài ra, khuyến khích "tái đầu tư" thay vì rút. Đây thường là dấu hiệu muộn nhất và nguy hiểm nhất.
Một dấu hiệu chưa đủ kết luận. Nhưng gặp từ ba dấu hiệu trở lên, tôi dừng lại, dù người mời là ai.
3. Bảng tự kiểm 10 phút trước khi góp
| Câu hỏi | Câu trả lời an toàn | Câu trả lời đáng lo |
|---|---|---|
| Tiền lãi đến từ hoạt động nào? | Nêu được cụ thể, có hợp đồng, hóa đơn, tài sản kiểm được | "Bí mật kinh doanh", "quỹ ngoại", "cứ tin anh" |
| Tổ chức có giấy phép cho đúng hoạt động không? | Có, tra được trên cổng thông tin cơ quan quản lý | Chỉ có đăng ký kinh doanh chung, hoặc "đang xin" |
| Nếu lỗ thì ai chịu? | Có điều khoản rủi ro rõ ràng | "Không bao giờ lỗ" |
| Tôi rút tiền thế nào, mất bao lâu? | Quy trình ghi trong hợp đồng, người khác đã rút thật | Phải chờ, phải đủ hạn mức, phải giới thiệu thêm |
| Người giới thiệu được gì? | Công khai, không phụ thuộc số người kéo vào | Hoa hồng theo tầng, theo số người |
Lưu ý thêm: khuyến nghị mua bán cổ phiếu cụ thể khi không có giấy phép là hành vi bị cấm theo khoản 4 Điều 12 Luật Chứng khoán; tài sản mã hóa chỉ được giao dịch hợp pháp qua tổ chức được Bộ Tài chính cấp phép, và đến đầu tháng 11/2026 chưa có tổ chức nào hoạt động chính thức. Lời mời "góp vốn qua sàn tiền số" vì thế càng phải soi kỹ. Về ranh giới khi chính bạn là người đi gọi vốn, tôi đã viết riêng bài huy động vốn trái phép là gì.
4. Đã lỡ góp tiền: 5 việc làm ngay
Nếu bạn đọc đến đây và thấy mình đang ở trong một mô hình như vậy, đừng tự trách. Hãy làm theo thứ tự:
- Dừng nạp thêm và dừng giới thiệu. Mỗi người bạn kéo vào là một người có thể mất tiền, và có thể khiến chính bạn bị liên lụy.
- Lưu chứng cứ, càng sớm càng tốt. Hợp đồng, phiếu thu, sao kê chuyển khoản, tin nhắn và nhóm chat, ảnh chụp màn hình trang web và quảng cáo (kèm ngày giờ), tên và số điện thoại người tư vấn. Trang web, nhóm chat có thể biến mất trong một đêm.
- Thử rút tiền bằng văn bản. Gửi yêu cầu rút bằng tin nhắn hoặc email để có dấu vết, không cãi vã, không ký thêm giấy tờ "chuyển đổi gói" hay "tái cơ cấu".
- Trình báo cơ quan công an có thẩm quyền. Có thể đến cơ quan công an nơi bạn cư trú hoặc nơi tổ chức đặt trụ sở, mang theo bản sao chứng cứ và một bản tóm tắt: ngày góp, số tiền, đã nhận lại bao nhiêu, ai giới thiệu. Nếu nhiều người cùng bị, gom hồ sơ theo cùng một mẫu giúp cơ quan điều tra dễ xử lý hơn.
- Cảnh giác với lớp lừa thứ hai. Sau mỗi vụ sụp đổ thường xuất hiện người tự xưng "có quan hệ", "lấy lại tiền nhanh", đòi phí trước. Luật An ninh mạng 2025 (hiệu lực 01/7/2026) đã cấm dùng AI giả mạo hình ảnh, giọng nói người khác, nhưng video "cán bộ hướng dẫn thu hồi tiền" vẫn có thể là giả. Chỉ làm việc trực tiếp tại trụ sở cơ quan nhà nước.
Lấy lại được bao nhiêu phụ thuộc vào tài sản còn lại của bên chiếm đoạt và tiến trình tố tụng; tôi không hứa con số nào, và bạn cũng nên nghi ngờ bất kỳ ai hứa.
5. Pháp luật xử lý thế nào
Tình trạng đến tháng 11/2026, theo tài liệu pháp lý dự án đã kiểm:
- Không có tội danh riêng tên "Ponzi" hay "huy động vốn trái phép". Các vụ cam kết lãi cao, lấy tiền người sau trả người trước thường bị xử theo Điều 174 Bộ luật Hình sự (lừa đảo chiếm đoạt tài sản); chiếm đoạt từ 500 triệu đồng có thể đến tù chung thân.
- Mô hình phát triển mạng lưới nhiều tầng, trả thưởng theo người tuyển vào có thể liên quan Điều 217a (vi phạm quy định về kinh doanh theo phương thức đa cấp).
- Nhà đầu tư giao dịch tài sản mã hóa qua nền tảng không được cấp phép có thể bị phạt 30–50 triệu đồng (Nghị định 284/2026, hiệu lực 01/9/2026); thời điểm áp dụng thực tế với nhà đầu tư trong nước tôi ghi là chưa chắc, vì gắn với mốc cấp phép sàn đầu tiên.
- Bộ luật Hình sự đang được sửa toàn diện tại kỳ họp Quốc hội cuối năm 2026, có đề xuất thêm tội về tài sản mã hóa và bảo vệ người tiêu dùng; số điều có thể thay đổi sau khi thông qua (chưa chắc về nội dung cuối cùng).
Còn một lớp bảo vệ ít người để ý: tiền gửi tại ngân hàng được bảo hiểm tối đa 350 triệu đồng mỗi người tại mỗi tổ chức tín dụng từ 13/7/2026. Lãi thấp hơn, nhưng có một tầng bảo vệ mà không mô hình "lãi 3%/tháng" nào có.
6. Checklist mang theo
- □ Tôi biết chính xác tiền lãi đến từ hoạt động nào, và đã tự kiểm tra.
- □ Tổ chức có giấy phép đúng cho hoạt động đó, tôi đã tra trên cổng chính thức.
- □ Hợp đồng ghi rõ rủi ro và quy trình rút tiền; tôi đã gặp người rút được thật.
- □ Thu nhập của người giới thiệu không phụ thuộc vào số người kéo vào.
- □ Số tiền tôi định góp, nếu mất hết, không làm gia đình tôi lâm vào khó khăn.
- □ Nếu đã góp: chứng cứ đã lưu ở hai nơi, đã gửi yêu cầu rút bằng văn bản.
Lọc mô hình Ponzi không làm bạn giàu hơn. Nó giữ cho phần tiền bạn đã vất vả tích lũy còn nguyên để dùng vào những kênh có tài sản thật đứng sau. Bài viết là thông tin tham khảo, không thay tư vấn của luật sư cho trường hợp cụ thể.
Video liên quan từ kênh Lại Thế Vũ – Dr Land
Nếu bạn thích nghe hơn đọc, các video dưới đây trên kênh YouTube của tôi bàn tiếp chủ đề này.

Mất Trắng Vì "Thỏa Thuận Miệng": 4 Điều Khoản Hợp Đồng BĐS Bắt Buộc Phải Có

0 Đồng Chốt Lời BĐS, Đại Gia Vài Chục Tỷ Chôn Vốn
Xem thêm video và đăng ký kênh YouTube Lại Thế Vũ – Dr Land →
Câu hỏi thường gặp
Mô hình Ponzi là gì?
Là cách trả "lợi nhuận" cho người góp trước bằng chính tiền của người góp sau, thay vì bằng lợi nhuận thật từ hoạt động kinh doanh. Mô hình chạy được khi tiền mới vào nhanh hơn tiền phải trả ra, và sụp khi dòng tiền mới chậm lại.
Nhận lãi đều mấy tháng rồi thì có phải là an toàn không?
Không. Trả lãi đều trong giai đoạn đầu chính là cách mô hình Ponzi tạo niềm tin để người góp nạp thêm và giới thiệu người khác. Câu hỏi đúng là tiền lãi đến từ đâu, có hoạt động kinh doanh thật và sổ sách kiểm chứng được không.
Lỡ góp tiền vào mô hình có dấu hiệu Ponzi thì nên làm gì trước tiên?
Dừng nạp thêm và dừng giới thiệu người khác, lưu toàn bộ chứng cứ (hợp đồng, sao kê chuyển khoản, tin nhắn, ảnh chụp trang quảng cáo), rồi trình báo cơ quan công an có thẩm quyền. Không trả phí cho người hứa "lấy lại tiền nhanh", vì đó thường là lớp lừa thứ hai.
Mô hình Ponzi bị xử lý theo tội gì?
Pháp luật Việt Nam không có tội danh mang tên Ponzi. Các vụ cam kết lãi cao, lấy tiền người sau trả người trước thường bị xử theo Điều 174 Bộ luật Hình sự (lừa đảo chiếm đoạt tài sản); nếu phát triển mạng lưới nhiều tầng có thể liên quan Điều 217a. Bộ luật Hình sự đang được sửa nên số điều có thể thay đổi.